В конце августа российские банки начали поднимать доходность вкладов — и сделали это вопреки Центробанку, который ключевую ставку в этом году только снижает. Одновременно наступает сезон, о котором вкладчики вспоминают в последнюю очередь: с сентября рассылаются налоговые уведомления, и в них третий год подряд входит налог на проценты по банковским вкладам. Разбираем на цифрах, что происходит со ставками, сколько из обещанного в рекламе доходит до вкладчика и при какой сумме на счёте придётся заплатить государству.
Ставки по вкладам в августе 2026: ключевая вниз, доходность вверх
Банк России снижает ключевую ставку почти без пауз: 19 декабря 2025 года — до 16 %, 13 февраля — до 15,5 %, 20 марта — до 15 %, 24 апреля — до 14,5 %, 19 июня — до 14,25 % и 24 июля — до 14 % годовых. Вклады обычно ходят следом за ключевой: она определяет, почём банк занимает деньги у регулятора, и если этот источник дешевеет, платить вкладчику много незачем.
Этим летом связь разорвалась. Банк России сам публикует по декадам среднюю максимальную ставку десяти банков, которые собрали больше всего денег населения, — это самый честный из доступных ориентиров, потому что считается по фактическим предложениям, а не по рекламе. Дно пришлось на третью декаду июня: 12,756 % годовых. Дальше пошёл рост — 12,786 %, 12,826 %, 12,845 %, 12,885 % и 12,895 % во второй декаде августа. Пять декад подряд вверх, притом что ключевая за это же время опустилась ещё на четверть процентного пункта.
Причину назвали сами банкиры: деньги уходят со вкладов. После двух лет рекордной доходности вкладчики привыкли к высоким процентам, а при 12–13 % годовых часть из них забирает сбережения и ищет другое применение. Удерживать эти деньги дешевле, чем занимать новые, — отсюда надбавки, акции и «специальные условия для новых средств», которых летом было заметно больше обычного.
Для сравнения, каким был пик: во второй декаде декабря 2024 года та же ставка десяти крупнейших банков доходила до 22,279 % годовых. Сегодняшние 12,9 % — почти вдвое меньше, и это надо держать в голове, когда в рекламе мелькают знакомые двадцать с лишним процентов.
Почему в рекламе 22 % годовых, а реальная ставка по вкладам — 12,9
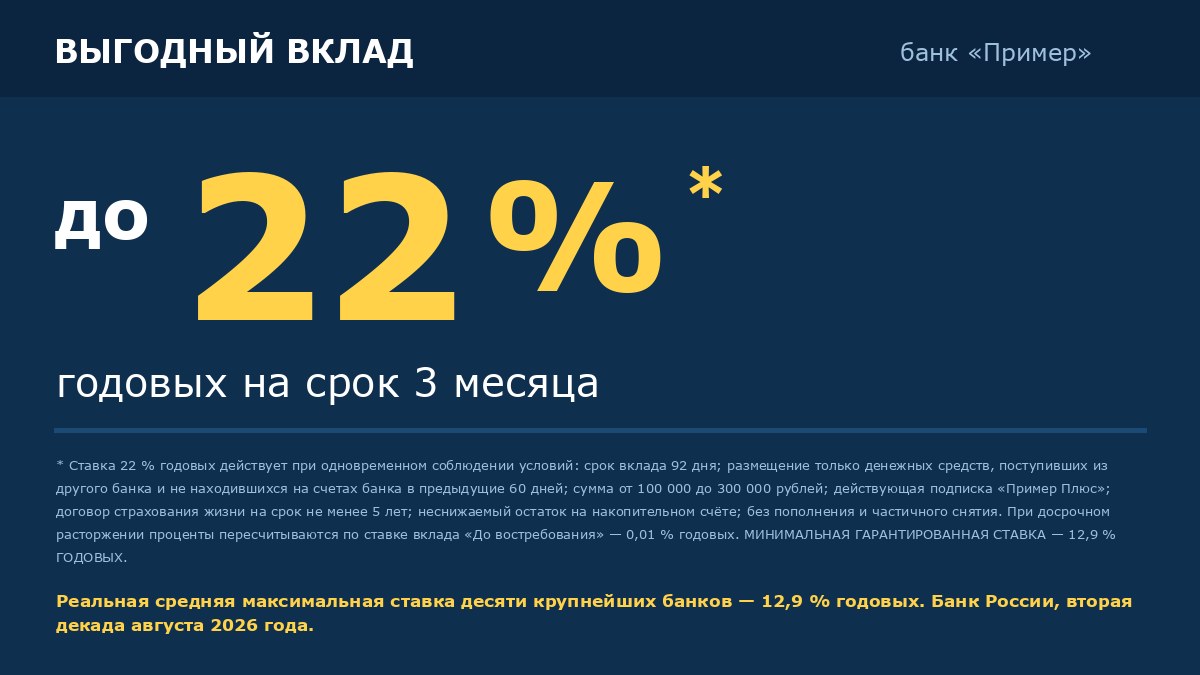
В рекламе банков и на сайтах, которые подбирают вклады, в конце августа по Барнаулу висели предложения «до 22 %» и даже «до 28 % годовых». Разрыв с расчётом Центробанка объясняется одним маленьким словом — «до». Рекламная ставка почти всегда собирается из базовой и набора надбавок, и получить её целиком удаётся редко.
Из чего обычно складывается это «до»:
- надбавка за новые деньги — повышенный процент даётся только на сумму, которой не было в этом банке в предыдущие месяцы; переложенный внутри того же банка вклад надбавку не получает;
- надбавка за срок или за отказ от снятия — деньги нельзя трогать до конца договора, иначе проценты пересчитываются по ставке «до востребования», а это доли процента;
- надбавка за подписку, зарплатный проект или оборот по карте банка — условие действует ежемесячно, и в месяц, когда оно не выполнено, ставка падает;
- повышенная ставка только на часть суммы — сверх лимита деньги лежат под заметно меньший процент;
- комбинированный продукт — высокий процент даётся, если одновременно оформить страхование жизни, инвестиционный счёт или программу долгосрочных сбережений. Та часть денег, что ушла в инвестиционный или страховой продукт, уже не вклад: система страхования вкладов её не защищает, и доход по ней не гарантирован.
Отдельная строка — срок. Самые заметные проценты банки дают на три-четыре месяца, и годовая доходность в объявлении относится именно к этому короткому отрезку. Через три месяца деньги нужно куда-то девать заново, а какой будет ставка к декабрю, не знает никто.
Минимальная гарантированная ставка: где её искать в договоре
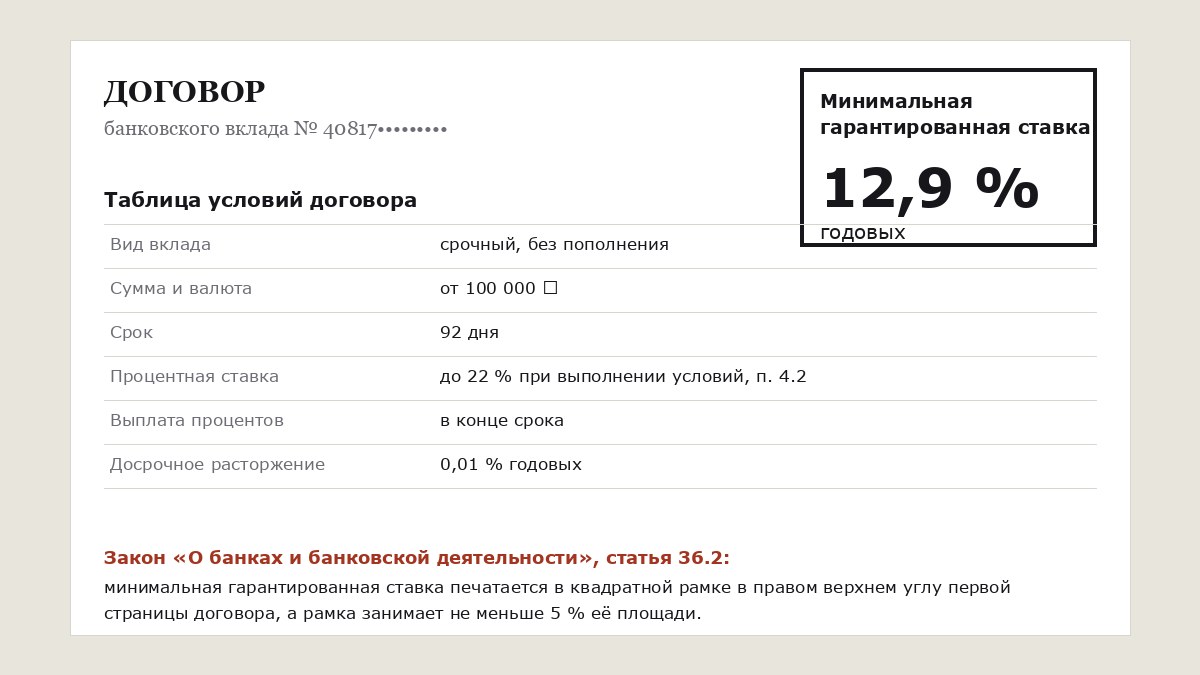
С 2022 года у вкладчика есть законный способ не разбираться во всём этом самостоятельно. Статья 36.2 закона «О банках и банковской деятельности» обязывает банк печатать в договоре вклада таблицу условий начиная с первой страницы — чётким, хорошо читаемым шрифтом максимального размера. А главное число — минимальную гарантированную ставку — банк обязан вынести в квадратную рамку в правом верхнем углу первой страницы, чёрным по белому, причём рамка должна занимать не меньше пяти процентов площади страницы. Порядок расчёта этой ставки задан отдельным указанием Банка России, придумать её по-своему банк не может.
Минимальная гарантированная ставка — это то, что вкладчик получит наверняка, если продержит деньги до конца срока и не выполнит ни одного дополнительного условия. Ровно этот процент и стоит сравнивать между банками: он не зависит от акций, подписок и покупки страховки. Те же данные банк обязан раскрывать по каждому виду вклада на своём сайте и в отделении, и условия договора должны им соответствовать.
В договоре первым делом ищите квадратную рамку в правом верхнем углу первой страницы, а не строку с рекламным процентом. Если разрыв между рекламной и гарантированной ставкой велик, это не обман — это значит, что доходность держится на условиях, которые ещё надо соблюсти.
Налог на вклады: с какой суммы платить и сколько выйдет
Налог на проценты по вкладам ввели в 2021 году, но тогда же и заморозили: доходы 2021 и 2022 годов от него освободили. Реально вкладчики платят его третий раз подряд — за 2023, за 2024 и теперь за 2025 год. Правила такие.
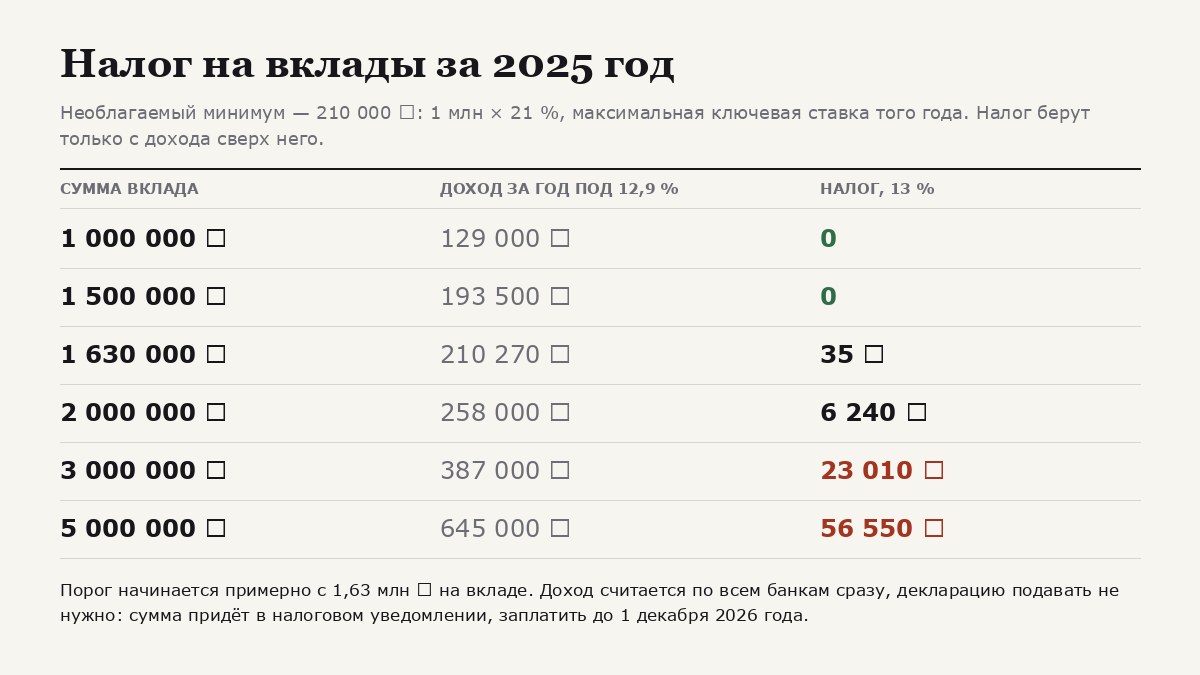
Из процентного дохода вычитается необлагаемый минимум: один миллион рублей, умноженный на максимальную ключевую ставку из тех, что действовали на 1-е число каждого месяца года. В 2025 году максимум составлял 21 %, значит необлагаемая сумма — 210 тысяч рублей. Всё, что вкладчик получил процентами сверх неё за год во всех банках вместе, облагается налогом по ставке 13 %, а часть дохода свыше 2,4 миллиона рублей — по 15 %.
Считается доход по всем банкам сразу, поэтому разложить деньги по нескольким организациям и уйти от налога не получится: сведения о выплаченных процентах банки передают налоговой сами. Учитывается год, когда проценты фактически выплачены, а не когда начислены, — у длинных вкладов с выплатой в конце срока предусмотрен отдельный порядок, чтобы необлагаемый минимум не сгорал за прошедшие годы.
Сколько нужно держать на вкладе, чтобы попасть под налог, при нынешних ставках:
- при 12,9 % годовых — около 1,63 миллиона рублей;
- при 14 % — 1,5 миллиона;
- при 19 % — примерно 1,1 миллиона.
То есть речь не о капиталах, а о деньгах после продажи квартиры, о накоплениях на жильё или о наследстве, лежащем на счёте. При этом на вкладе в 2 миллиона под 12,9 % доход за год составит 258 тысяч, налоговой базой станут 48 тысяч, а налог — 6 240 рублей. При 3 миллионах налог выйдет около 23 тысяч.
Ничего декларировать не нужно: налоговая считает сумму сама и включает её в сводное налоговое уведомление вместе с налогами на квартиру, землю и машину. Уведомление направляется не позднее чем за 30 рабочих дней до срока платежа, увидеть его можно в личном кабинете налогоплательщика, в приложении «Налоги ФЛ» и на Госуслугах. Заплатить нужно до 1 декабря 2026 года.
Важное на будущее: за 2026 год необлагаемый минимум, скорее всего, окажется ниже. На 1 января и 1 февраля этого года ключевая ставка составляла 16 %, и если до конца года Центробанк её не поднимет, максимумом года останутся эти 16 % — то есть 160 тысяч рублей вместо 210. При ставке 14 % под налог попадёт уже вклад от 1,14 миллиона.
Страхование вкладов: до какой суммы деньги защищены
Государственная страховка вкладов по-прежнему составляет 1,4 миллиона рублей на одного человека в одном банке — вместе с начисленными процентами. Все счета и вклады в одной организации при подсчёте складываются, так что два вклада по миллиону в одном банке защищены не полностью.
С 30 октября 2025 года появился второй лимит: по безотзывным сберегательным сертификатам на срок свыше трёх лет страховое возмещение увеличено до 2,8 миллиона рублей. Он считается отдельно и с обычным не смешивается — максимальная защита в одном банке доходит до 4,2 миллиона. Безотзывный сертификат тем и отличается, что забрать деньги досрочно нельзя; права по нему можно передать другому человеку.
Не застрахованы средства, которые перестали быть вкладом: то, что ушло в инвестиционный или страховой продукт при оформлении комбинированного предложения, а также деньги на брокерском счёте.
Мошенники и вклады: как в Барнауле пытались увести деньги со счетов
Рост ставок неизбежно тянет за собой всплеск обмана вокруг банковских денег, и Барнаул — не исключение. В августе 66-летняя горожанка получила письмо якобы от банка с обещанием подарка, перешла по ссылке на сайт, скопированный с настоящего, ввела данные карты и потеряла 112 тысяч рублей. Другая жительница города перевела мошенникам 1,5 миллиона.
Обратный пример — из конца августа: менеджеры барнаульского отделения ПСБ заметили женщину, которая держалась неуверенно и постоянно смотрела в телефон, и обратились в службу безопасности. Клиентку убедили под видом проверки на Госуслугах, что её имущество под угрозой, и требовали снять деньги со вкладов и продать квартиру. Удалось сохранить 4,5 миллиона рублей сбережений и квартиру за 10 миллионов. С начала года это отделение предотвратило хищения более чем на 10 миллионов рублей.
Общий признак у всех схем один: вкладчика торопят и просят действовать самостоятельно, а разговор идёт про «безопасный счёт», «проверку» или «подарок». Ни банк, ни налоговая, ни Госуслуги не просят снимать деньги и переводить их куда бы то ни было. Настоящий сотрудник банка не мешает положить трубку и приехать в отделение.
Что будет со ставками дальше
Ближайшее заседание совета директоров Банка России по ключевой ставке назначено на 11 сентября. От него зависит и стоимость кредитов, и то, как долго банки будут удерживать нынешние надбавки по вкладам.
Для сравнения масштабов: по подсчётам РИА «Новости» на данных Центробанка и Росстата, к началу 2026 года на банковских счетах жителей Алтайского края приходилось в среднем 245,1 тысячи рублей на человека — 66-е место среди регионов страны. За 2025 год эта сумма выросла на 18,5 %: высокие ставки своё дело сделали. В Москве средний показатель — 1,8 миллиона рублей, в Петербурге — свыше 1,04 миллиона.
По материалам: Амител, Алтапресс, Банкфакс, Банк России, Банк России, ставки по вкладам, ФНС России, Минфин России, Закон о банках, ст. 36.2


