Банкротство граждан Алтайского края и «раздолжнители»
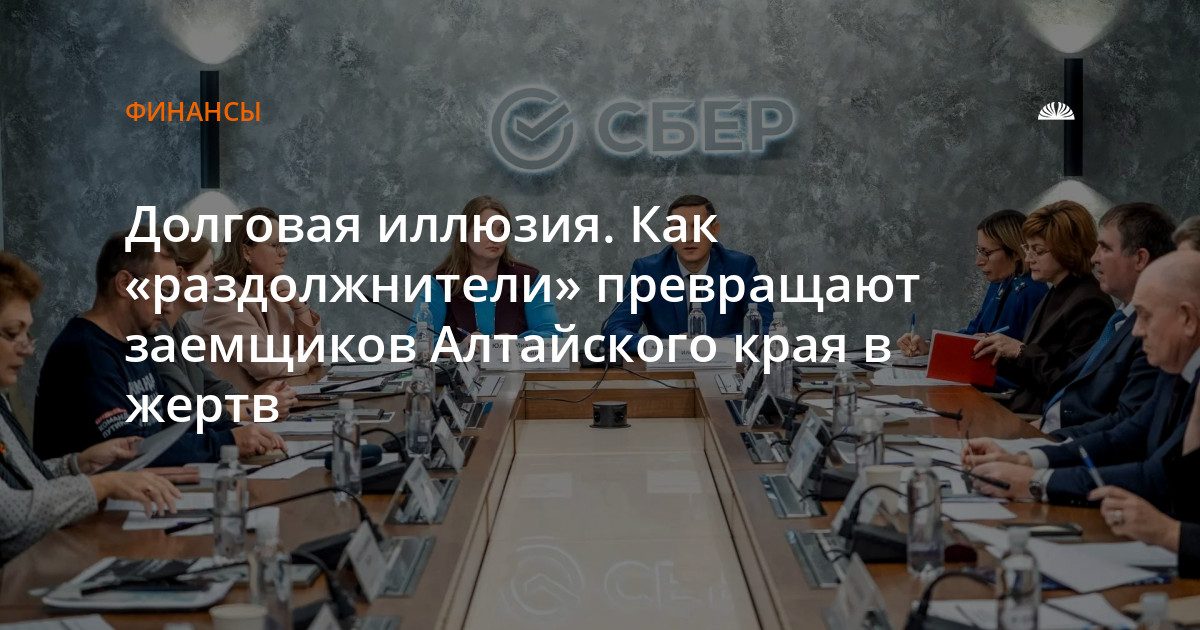
Алтайский край входит в число лидеров в Сибирском федеральном округе по количеству банкротств физических лиц. В Барнауле Сбербанк провёл круглый стол, на котором представители финансовых организаций, Банка России, ФНС, правоохранительных органов и общественных организаций обсудили рост банкротств граждан и роль «раздолжнителей», то есть недобросовестных юридических компаний, которые предлагают свои услуги в процедуре банкротства.
По данным директора юридического управления Сибирского банка Сбербанка Юлии Ворониной, в первом квартале 2026 года банкротами в России признали 137 тыс. граждан, примерно по одному в минуту. Если бы с такой скоростью признавали банкротами всех жителей Барнаула, на это ушло бы чуть больше 12 месяцев. Воронина отметила, что до 90% граждан, прошедших процедуру банкротства, обращались за помощью к третьим лицам, и значительная часть из них выбрала недобросовестные фирмы. По её словам, банкротство стало бизнес-моделью и франшизой для недобросовестных юридических консультаций.
Сколько стоит «спасение» заёмщиков в Бийске и Хабарском районе
Участники круглого стола разобрали кейсы из Алтайского края. 52-летняя женщина из Бийска с долгом 1,3 млн рублей заплатила юристам 100 тыс. рублей, но в итоге лишилась квартиры и 1/6 доли в жилье дочери: они ушли с торгов за 1,2 млн рублей. Воронина подчеркнула, что привлечь «раздолжнителей» к ответственности сложно, потому что договоры составлены на оказание консультационных услуг, а обещания «100% списания долгов» звучат в рекламе, но не в подписываемых бумагах.
Другой пример связан с жительницей Хабарского района, которой 54 года. Имея четыре кредита, она оформила ещё пять, а 300 тыс. рублей отдала «раздолжнителям». Суд отказал в списании новых обязательств. Наталья Зуйкова, начальник отдела защиты прав человека и правового просвещения аппарата уполномоченного по правам человека в Алтайском крае, привела договоры, где услуги разбиты на этапы: 60 тыс. рублей за «анализ информации», 35 тыс. за «сбор пакета документов совместно с заказчиком» и 5 тыс. за финальный этап «представительство в суде».
По словам Зуйковой, доходит до абсурда: человек может заплатить значительную сумму, а для него в итоге сделают лишь заявление в полицию. Она отметила, что граждане часто не понимают разницы между признанием банкротом и списанием долгов. Зуйкова предложила привлекать в систему бесплатной юридической помощи (БЮП) действующих юристов, повышать доверие граждан к банкам и совершенствовать законодательство.
Сколько уголовных дел против «раздолжнителей» возбуждено в Сибири
Исполнительный директор Управления организации расследований Департамента безопасности Сбербанка Илья Фролов рассказал о работе по инициированию уголовного преследования как «раздолжнителей», так и недобросовестных заёмщиков, которые пытаются списать долги, имея возможность их погасить. В 2026 году поступило около 2 тыс. запросов, по итогам которых возбуждено 100 уголовных дел. В Сибири таких дел пока четыре: три в Кемерово и одно в Новосибирске.
Заместитель управляющего Отделением Барнаул Банка России Игорь Князев напомнил о легальных инструментах для заёмщиков: реструктуризации и рефинансировании. По его данным, за два с половиной года, до июля 2026-го, банки в Алтайском крае одобрили людям более 4,6 тыс. кредитных каникул. Общая сумма долгов, по которым их получили, составила 1,3 млрд рублей, включая ипотечные кредиты.
Князев назвал «раздолжнителей» одной из деструктивных сил на финансовом рынке: они обещают полное избавление от долгов, а продают лишь консультационные услуги и часто толкают граждан к банкротству. Списать долги через суд или МФЦ можно законно, но это крайняя мера с неприятными последствиями, и в большинстве случаев без неё можно обойтись. Банк России, по его словам, не имеет прямых рычагов воздействия на «раздолжнителей», поэтому его главная сила в информировании граждан.
Участники круглого стола сошлись во мнении, что проблему можно решить только комплексно. В числе мер назвали усиление контроля за рекламой, создание реестра долговых советников, повышение финансовой грамотности населения и развитие системы БЮП. Заёмщикам, попавшим в сложную ситуацию, стоит прежде всего обращаться к своему кредитору, а не к посредникам.
Источник: Алтапресс (altapress.ru)